Combien de bris de glace sont pris en charge par an ?
Un deuxième impact sur le pare-brise en quelques mois et on se demande si l’assureur va encore payer. Beaucoup d’automobilistes ont entendu parler d’une limite de deux bris de glace par an, sans jamais l’avoir lue noir sur blanc dans leur contrat. Ce qui détermine réellement votre remboursement, ce sont les garanties souscrites, la franchise appliquée à chaque sinistre et la façon dont votre assureur regarde la fréquence des déclarations au moment du renouvellement.
Combien de bris de glace par an votre assurance peut-elle prendre en charge ?
Aucune loi française ne fixe un nombre maximal de bris de glace indemnisables sur douze mois. Un premier, un deuxième ou un troisième sinistre peut être remboursé dès lors que le vitrage endommagé figure dans votre garantie et que les conditions du contrat sont remplies.
La limite, quand elle existe, vient donc du contrat lui-même. Certains assureurs prévoient un plafond d’indemnisation annuel ou un nombre maximal d’interventions, d’autres ne mentionnent aucune fréquence.
- La loi ne prévoit aucun plafond, et le nombre de bris de glace remboursables par an dépend uniquement de votre contrat.
- Une réparation d’impact coûte en général entre 60 et 150 euros et bénéficie souvent d’une franchise réduite, voire nulle.
- Un remplacement de pare-brise se situe le plus souvent entre 300 et 800 euros, et peut dépasser 1 500 euros avec caméra et recalibrage.
- La franchise s’applique à chaque sinistre, si bien que deux remplacements avec une franchise de 100 euros laissent 200 euros à votre charge.
- Le délai de déclaration prévu au contrat ne peut pas être inférieur à 5 jours ouvrés.
- Un sinistre réglé au seul titre du bris de glace n’entraîne aucune majoration du coefficient bonus-malus.
Pour savoir où vous en êtes, ouvrez les conditions générales et les conditions particulières aux rubriques consacrées aux vitrages, aux exclusions et aux plafonds, sans oublier les garanties voisines comme l’assurance accident seul, qui prend parfois le relais lorsque la vitre se brise lors d’une sortie de route sans tiers.
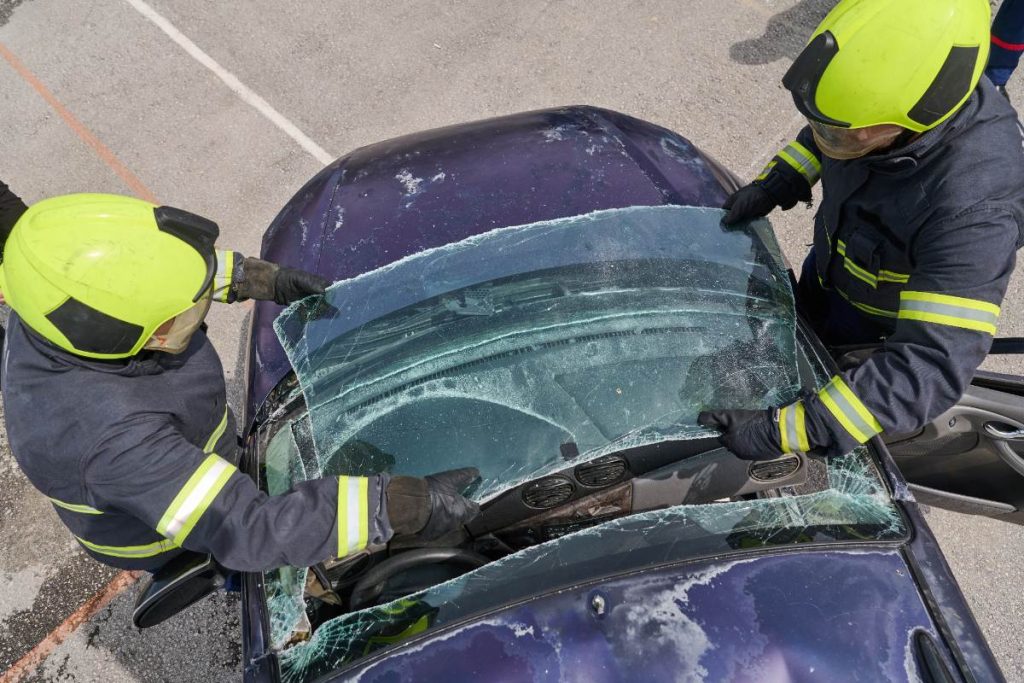
Deux ou trois sinistres vitrage dans l’année, quel impact sur votre contrat ?
Déclarer plusieurs sinistres ne déclenche aucune sanction automatique. L’assureur peut toutefois examiner la fréquence et le coût des dommages lors du renouvellement et deux petites réparations à la résine ne pèsent pas autant que deux pare-brise équipés de caméras. Cette réévaluation peut aboutir à une hausse de cotisation, à une proposition de modifier les garanties ou, plus rarement, à un non-renouvellement à l’échéance.
Aucun seuil commun à toutes les compagnies ne permet de prédire la décision, l’historique global du véhicule et les autres sinistres comptent autant que le nombre de vitres cassées. Côté bonus-malus, le bris de glace occupe une place à part. Un dommage indemnisé uniquement au titre de cette garantie ne fait pas bouger votre coefficient de réduction-majoration, contrairement à un accident responsable.
Pare-brise, vitres latérales, toit panoramique, quels vitrages sont couverts ?
Le pare-brise, les vitres latérales et la lunette arrière font partie des éléments couverts dans la plupart des contrats. Le toit panoramique, les optiques de phares et les rétroviseurs demandent une vérification au cas par cas, car leur prise en charge varie fortement d’une formule à l’autre. L’origine du dommage joue aussi, une vitre brisée lors d’une tentative de vol relève parfois de la garantie vol, avec sa propre franchise et ses propres démarches.
La responsabilité civile seule ne rembourse jamais les dégâts sur votre véhicule, une formule au tiers peut recevoir une option dédiée, alors que les formules intermédiaires et tous risques l’incluent généralement. Sur une voiture récente dotée d’aides à la conduite, le remplacement du pare-brise impose souvent le recalibrage de la caméra. Assurez-vous que l’indemnisation couvre cette opération et pas seulement la vitre et sa pose.
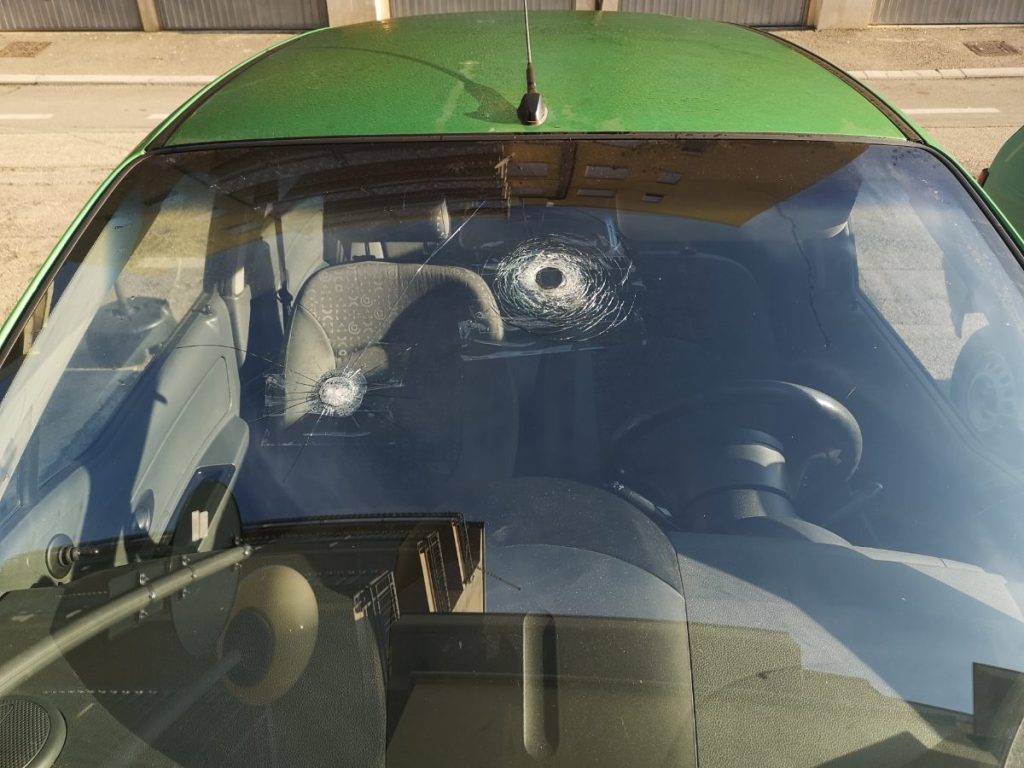
Réparer un impact ou remplacer la vitre, quelle différence pour l’assurance ?
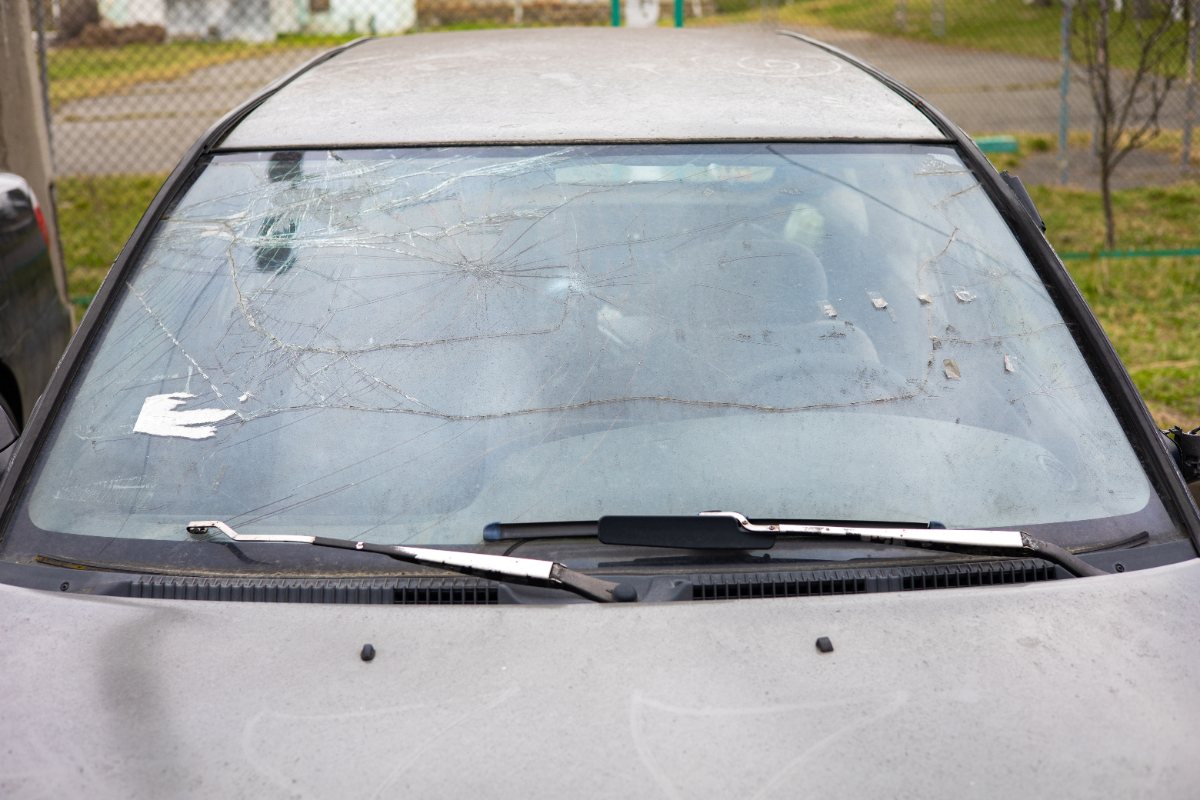
Un petit impact peut souvent être comblé par injection de résine, ce qui évite un remplacement complet. La faisabilité dépend de sa taille, de sa profondeur, de sa position et de l’état du vitrage, un dommage proche du bord ou situé dans le champ de vision du conducteur impose souvent de changer le pare-brise.
La réparation réduit le coût et le reste à charge, mais elle reste généralement enregistrée comme un sinistre dès lors que l’assurance la paie. Mieux vaut ne pas tarder à la faire évaluer, car un choc ou une forte variation de température suffit à transformer un impact en fissure.
Délais et démarches pour déclarer un sinistre vitrage
Le délai de déclaration prévu au contrat ne peut pas être inférieur à cinq jours ouvrés à partir du moment où vous constatez le dommage. Un retard n’entraîne pas un refus automatique, l’assureur doit s’appuyer sur une clause du contrat et prouver que ce retard lui a causé un préjudice, sauf exceptions prévues par la loi.
Prenez des photos, notez la date et les circonstances, puis demandez une confirmation de prise en charge avant les travaux. Quand le devis est inférieur à la franchise, solliciter une indemnisation n’apporte rien financièrement. Pour un véhicule de location ou de société, vérifiez aussi les obligations envers le loueur ou le gestionnaire de flotte, qui s’ajoutent à celles de l’assurance.