Que prend en charge l’assurance après un accident seul ?
Un rétroviseur arraché contre un pilier de parking, une jante frottée sur un trottoir, une sortie de route sur chaussée humide, ces accidents sans autre véhicule sont fréquents. Au moment d’appeler l’assureur, une seule garantie décide presque tout, mais la franchise, le malus et quelques exclusions modifient le montant réellement versé. Voici ce que chaque formule prend en charge, les sommes à prévoir et les démarches à suivre.
J’ai abîmé ma voiture tout seul, ce que l’assurance rembourse vraiment
Sans autre automobiliste en cause, l’assureur ne paie vos réparations que si votre contrat comporte une garantie dommages tous accidents. Elle figure en général dans les formules tous risques, y compris dans les offres d’assurance auto au kilomètre qui en proposent une version adaptée aux petits rouleurs ; avec une simple assurance au tiers, la remise en état de votre voiture reste à votre charge.
L’absence d’autre véhicule ne signifie pas l’absence de victime. Si le choc a abîmé un portail, une clôture ou un lampadaire, votre responsabilité civile automobile indemnise le propriétaire de ce bien, quelle que soit la formule.
- Avec une assurance au tiers, la réparation de votre propre voiture est remboursée à hauteur de 0 €.
- Avec une formule tous risques, l’assureur verse le coût retenu par l’expert moins la franchise, pour 2 400 € de travaux et 400 € de franchise, vous percevez 2 000 €.
- Si la voiture est économiquement irréparable, l’indemnité correspond à sa valeur de remplacement à dire d’expert, et non à son prix d’achat.
- Le coefficient bonus-malus augmente de 25 % après un accident responsable, passant par exemple de 0,80 à 1,00.
- La déclaration doit intervenir dans le délai fixé au contrat, qui ne peut pas être inférieur à cinq jours ouvrés.
Au tiers ou tous risques, la garantie qui change tout
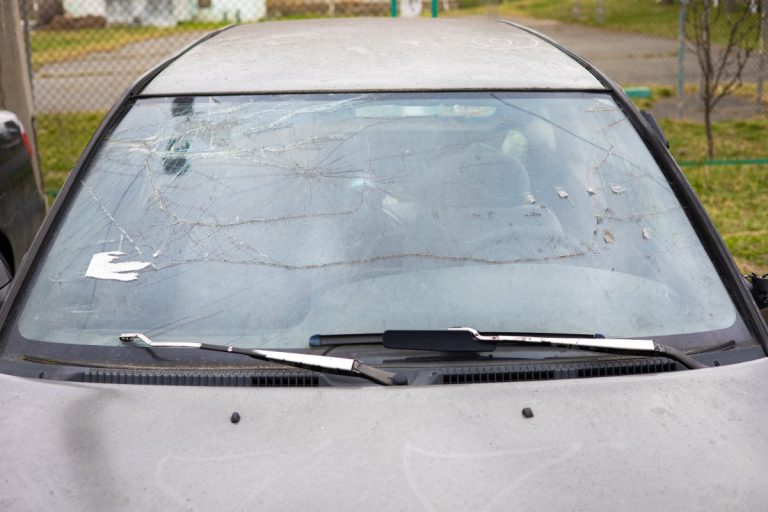
Le nom commercial d’une formule ne dit pas grand-chose de son contenu. Certains contrats intermédiaires couvrent le bris de glace ou l’incendie sans couvrir les chocs, un pare-brise fendu lors d’une sortie de route peut alors être pris en charge, tandis que le capot enfoncé restera à vos frais.
Méfiez-vous aussi de la garantie dommages collision, parfois vendue comme alternative moins chère. Elle exige souvent un tiers identifié, ce qui exclut le choc contre un arbre ou un muret. Seule la garantie dommages tous accidents couvre largement les dégâts subis sans autre responsable, et une caméra embarquée peut utilement documenter les circonstances.
Réparation ou épave, comment se calcule l’indemnité
L’assureur mandate souvent un expert qui chiffre la remise en état. Le montant versé repose sur cette évaluation, sur les plafonds du contrat et sur la franchise, pas sur le seul devis du garagiste. Certaines formules appliquent une retenue proportionnelle, encadrée par un minimum et un maximum.
Si la réparation dépasse la valeur du véhicule, l’indemnité se fonde sur sa valeur de remplacement juste avant l’accident, selon le kilométrage, l’entretien et les prix d’annonces comparables. En cas de désaccord, ces annonces et vos factures d’entretien appuient une contestation, et une contre-expertise reste possible. Attendez le feu vert de l’assureur avant de lancer des travaux importants ou de céder l’épave.
Blessures et dépannage, deux protections indépendantes
Protéger la voiture ne protège pas le conducteur. Vos propres blessures ne sont indemnisées que si le contrat comporte une garantie corporelle du conducteur, avec un plafond et souvent un seuil d’invalidité. Sans elle, l’Assurance maladie et la complémentaire santé jouent selon leurs règles, sans compenser les préjudices durables et une assurance accidents de la vie exclut fréquemment les accidents de la circulation.
L’assistance est une garantie à part, présente aussi dans les formules au tiers. Elle peut financer le remorquage, le rapatriement des occupants ou un véhicule de remplacement, parfois sous condition de distance depuis le domicile. Appelez la plateforme avant de commander vous-même une dépanneuse, sauf urgence, sinon la dépense risque de ne pas être remboursée intégralement.
Déclarer un sinistre sans tiers, délais et pièces à fournir
La sécurité passe avant les formalités. Allumez vos feux de détresse, mettez-vous à l’abri derrière la glissière si possible et appelez les secours en cas de blessés ; sur autoroute, renoncez au triangle si sa pose vous expose. Photographiez ensuite les dégâts, la chaussée et l’obstacle heurté.
Le sinistre se déclare dans le délai prévu au contrat, via un constat amiable dont vous ne remplissez que votre partie ou par l’espace client de l’assureur. Indiquez la date, l’heure, le lieu et les dommages, puis joignez les coordonnées de témoins et le rapport des forces de l’ordre si elles sont intervenues.
Bonus-malus, l’impact d’un choc sans autre véhicule
Une sortie de route est en principe traitée comme un accident dont vous êtes entièrement responsable. Le coefficient est majoré de 25 % à l’échéance suivante, sans que la prime grimpe forcément dans la même proportion, puisque le tarif dépend d’autres critères.
Le premier accident responsable reste toutefois sans effet si votre coefficient est à 0,50 depuis au moins trois ans. La force majeure peut aussi être retenue, mais une chaussée glissante ne suffit pas à l’établir et un simple remorquage par l’assistance ne compte pas comme un sinistre majorant.
Exclusions et choix de couverture, les derniers points à vérifier
L’alcool, les stupéfiants, l’absence de permis valable ou un usage non déclaré peuvent priver le conducteur des garanties couvrant ses propres dommages. La responsabilité civile continue en revanche de protéger les victimes, quitte à ce que l’assureur se retourne ensuite contre le responsable et un contrôle technique périmé n’entraîne pas automatiquement un refus.
Pour une voiture récente ou financée, la garantie dommages tous accidents se justifie presque toujours. Pour un véhicule ancien à faible cote, comparez plutôt le surcoût annuel du tous risques avec la somme que vous pourriez absorber seul après un choc.